Blog
Seguro de Gastos Médicos en Bancos (BBVA, Inbursa): ¿Conviene contratar en tu banco?
Es una escena cotidiana: al revisar tu banca en línea o acudir a una sucursal de instituciones como BBVA, Inbursa o Banamex, recibes promociones para contratar un seguro de gastos médicos o salud con cargo automático a tu tarjeta y contratación a pocos clics.
Aunque la conveniencia operativa de la banca comercial es atractiva para coberturas básicas, es indispensable analizar si estos productos estandarizados ofrecen el nivel de respuesta y flexibilidad que requiere un perfil directivo, profesional o empresarial ante una enfermedad grave o accidente.
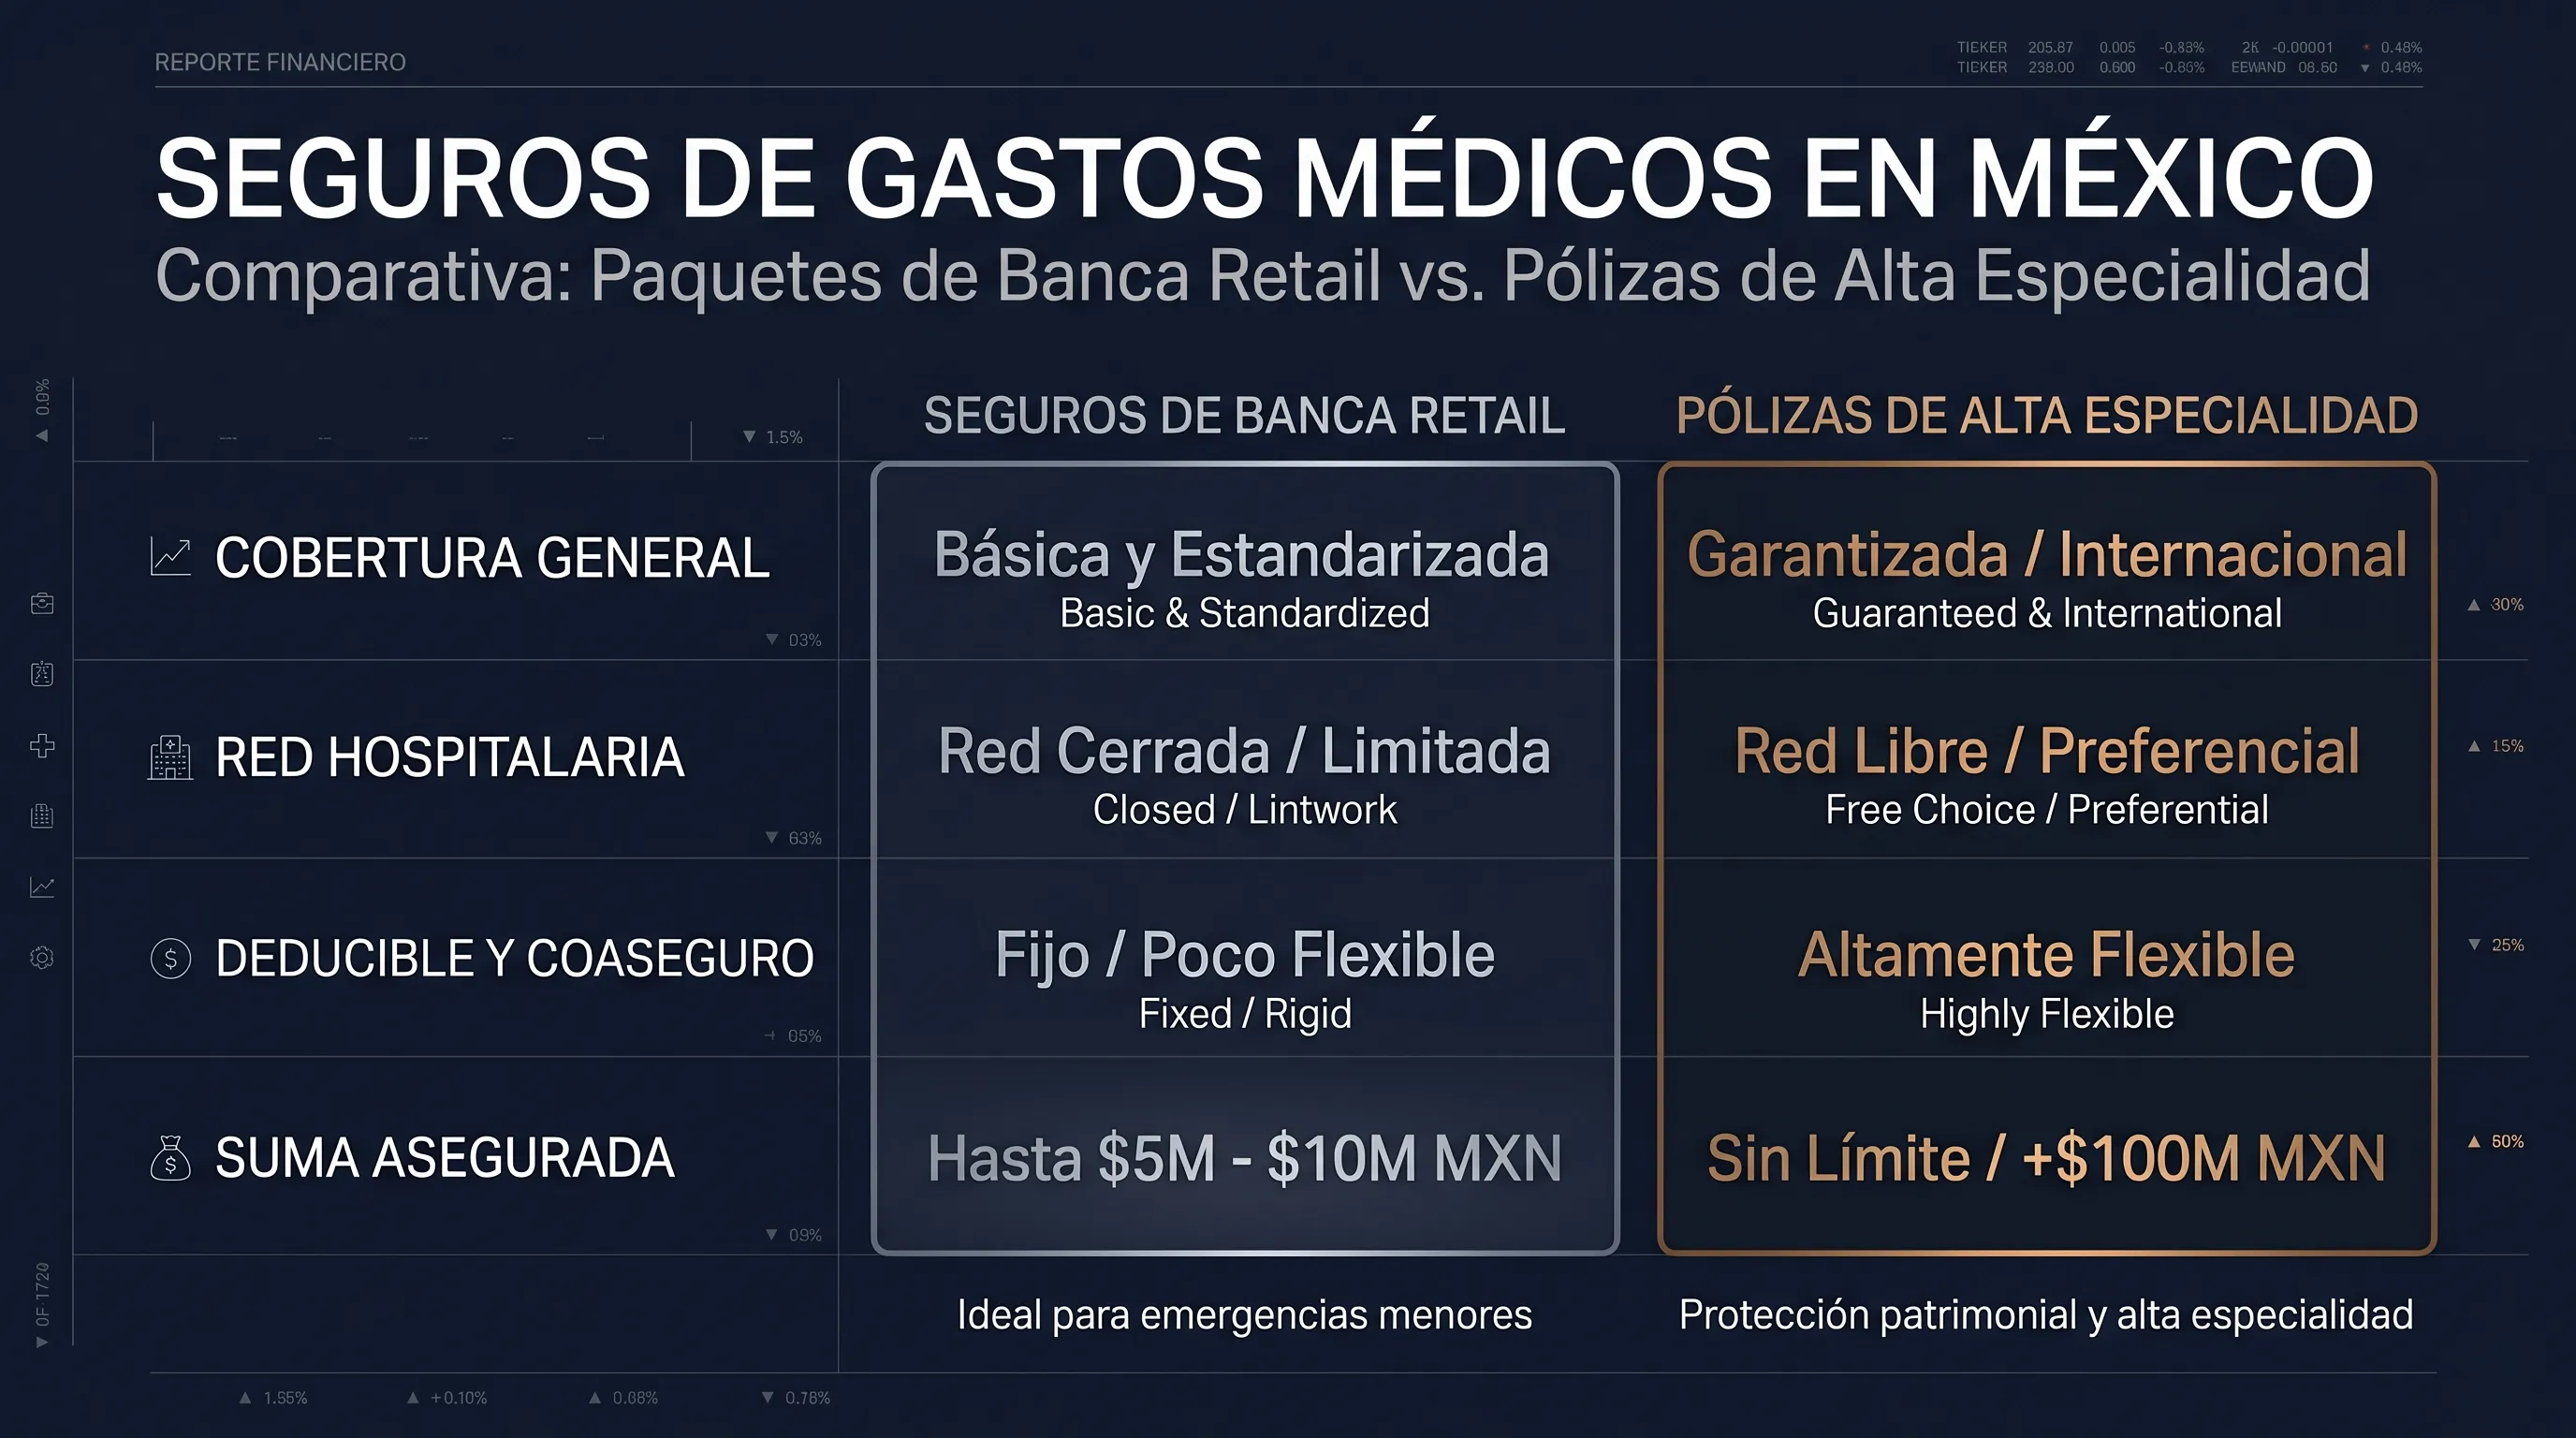
1. Productos Bancarios Estandarizados vs. Pólizas Médicas Especializadas
La principal diferencia radica en el diseño del contrato y el canal de atención:
| Característica | Pólizas de Mostrador Bancario (BBVA, Inbursa) | Pólizas Especializadas (AXA, GNP, MetLife) |
|---|---|---|
| Diseño del Contrato | Paquetes cerrados estandarizados con opciones limitadas de deducible. | Módulo 100% personalizable (deducible, coaseguro, tabulador y red). |
| Sumas Aseguradas | Frecuentemente topadas o enfocadas en indemnizaciones fijas por día. | Sumas robustas diseñadas para cubrir padecimientos catastróficos. |
| Atención en Siniestro | Call center masivo y trámite por ventanilla. | Gestor de crisis / Concierge dedicado a la tramitación de cartas pase. |
| Redes Hospitalarias | Acceso a redes medias o restringidas según el nivel del paquete. | Opción de acceso a la red completa de Hospitales AAA en México y extranjero. |
Si aún no tienes claros conceptos como suma asegurada, deducible o coaseguro, empieza por nuestra guía de qué es un Seguro de Gastos Médicos Mayores y cómo funciona.
2. Análisis por Institución: Lo que debes revisar
BBVA Seguros (Salud y Gastos Médicos)
BBVA ha digitalizado de manera eficiente la venta de seguros. Sus esquemas suelen ser muy claros para coberturas de indemnización, gastos menores o urgencias básicas. Sin embargo, para perfiles que buscan atención en hospitales de alta gama con equipos quirúrgicos de libre elección, los tabuladores rígidos pueden generar desembolsos considerables por diferencia de honorarios.
Inbursa Seguros
Inbursa cuenta con una división aseguradora de gran tradición e infraestructura sólida en ciertos sectores. Sus productos suelen tener costos competitivos; no obstante, la selección de su red médica y los procesos administrativos requieren una revisión detallada previa para garantizar que incluyan los hospitales y especialistas de tu preferencia — revisa qué implica cada nivel hospitalario en tu póliza de GMM antes de firmar.
3. El Factor Crítico: La Gestión del Siniestro
El verdadero reto de contratar un seguro a través de un banco no ocurre al momento de pagar la prima, sino al momento de tramitar un pago directo en urgencias o una programación de cirugía.
- En la Banca Comercial: La relación se gestiona mediante ejecutivos de sucursal (cuyo giro principal es financiero, no asegurador) o líneas telefónicas generales.
- Con una Firma Boutique (Nubenca): Cuentas con un Concierge Financiero que asume la comunicación con la aseguradora, revisa los dictámenes médicos, coordina la exención o ajuste de deducibles y agiliza el ingreso hospitalario de tu familia.
4. ¿Cuándo sí conviene una opción bancaria?
Los seguros de gastos médicos bancarios son opciones funcionales como cobertura complementaria de indemnización diaria o para perfiles jóvenes que buscan una protección inicial básica contra accidentes.
Para familias, médicos, empresarios y directivos con un patrimonio que proteger, se recomienda migrar hacia pólizas de alta especialidad con arquitectura personalizada. Si estás en ese punto, nuestra comparativa de AXA vs. MetLife vs. GNP para directivos te ayuda a elegir aseguradora.
Audita tu Póliza Bancaria o Diseña una Cobertura a la Medida
En Nubenca Concierge, comparamos la propuesta de tu banco contra las opciones de las aseguradoras especialistas más sólidas del país.
- gastos médicos
- comparativa
- bbva
- inbursa
- banca
¿Quieres saber qué tan expuesto está tu patrimonio?