Blog
Seguro de Gastos Médicos Colectivo vs. Individual: ¿Qué conviene más a un emprendedor?
Al hacer crecer una empresa, clínica o firma de servicios, uno de los hitos más relevantes para la atracción de talento de alto nivel es la oferta de prestaciones médicas de primer orden. Sin embargo, los emprendedores y socios fundadores frecuentemente se enfrentan a un dilema financiero: ¿es mejor contratar pólizas individuales para cada integrante clave o estructurar una póliza colectiva / grupal?
La decisión no solo impacta la liquidez de la empresa, sino también las condiciones de salud de los asegurados: los esquemas colectivos cuentan con reglas distintas respecto a preexistencias, periodos de espera y tratamiento fiscal.
1. Cuadro Comparativo: Colectivo vs. Individual de un Vistazo
Para evaluar la conveniencia de cada alternativa según la etapa de tu empresa, analizamos las variables críticas de ambas modalidades:
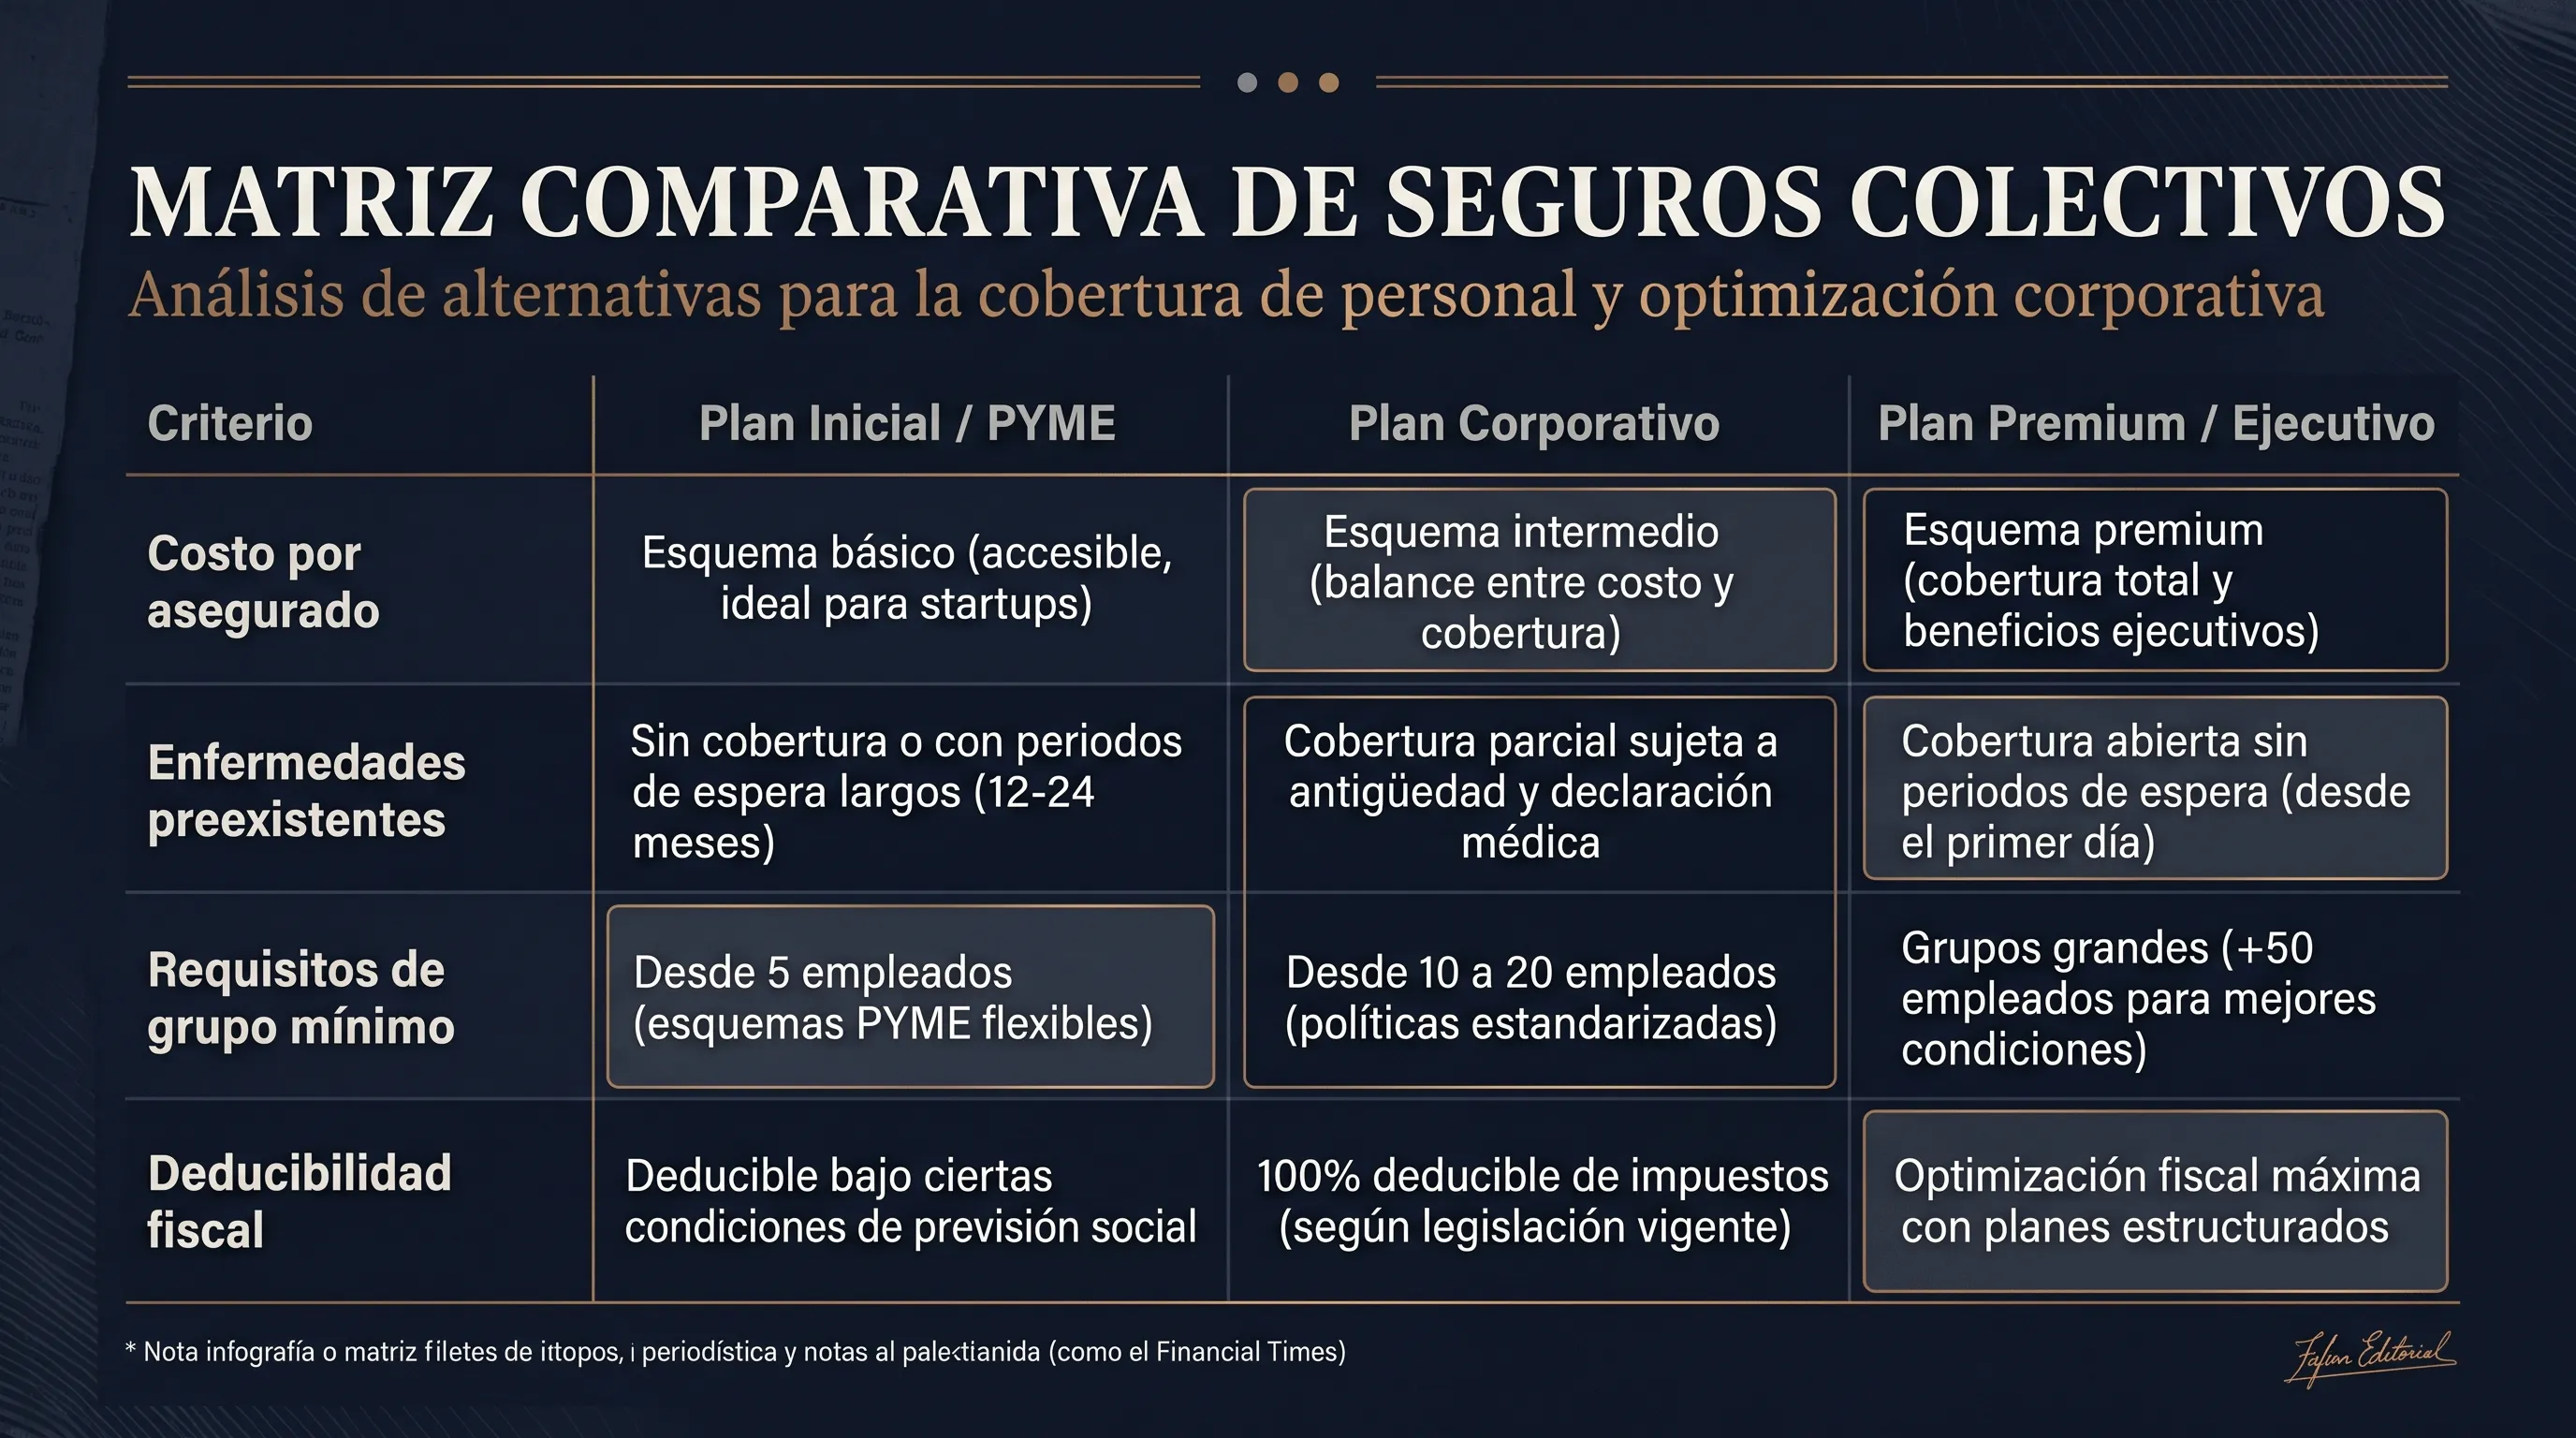
| Parámetro | Póliza Colectiva / Grupal (PyME) | Póliza Individual / Familiar |
|---|---|---|
| Requisito de Integrantes | Mínimo 5 a 10 asegurados principales (varía según aseguradora). | Sin mínimo (1 persona en adelante). |
| Costo de la Prima | Hasta 20% - 40% más accesible por economía de escala. | Tarifa personalizada según edad exacta y género de cada individuo. |
| Tratamiento de Preexistencias | Posibilidad de eliminación o reducción de periodos de espera para grupos maduros. | Aplican periodos de espera estrictos (1 a 2 años para padecimientos específicos). |
| Deducibilidad Fiscal | 100% Deducible para la Persona Moral como previsión social (LISR Art. 27). | Deducible en la declaración anual de la Persona Física (Topado a 5 UMAS / 15% de ingresos). |
| Portabilidad / Continuidad | Requiere contratar el endoso de Derecho a Conversión para conservar antigüedad al salir. | La póliza le pertenece al titular de manera indefinida. |
2. Ventajas del Esquema Colectivo para Emprendedores y Socios
A. Deducción al 100% como Previsión Social
Para una empresa (Persona Moral), las aportaciones pagadas por concepto de seguros de gastos médicos colectivos para sus trabajadores son gastos estrictamente indispensables y 100% deducibles de ISR, sin quedar sujetos al tope de las 5 UMAS de las deducciones personales físicas.
B. Eliminación de Periodos de Espera
En pólizas individuales, padecimientos como litiasis, hernias, afecciones de columna o padecimientos ginecológicos requieren entre 12 y 24 meses de antigüedad continua para estar cubiertos. En las pólizas colectivas bien negociadas, las aseguradoras aceptan eliminar los periodos de espera desde el día uno, respaldando la salud del equipo de manera inmediata.
C. Retención de Talento Directivo
Para perfiles clave (C-Level, médicos especialistas o ingenieros senior), contar con una cobertura en hospitales de Nivel AAA sin costo directo para su bolsillo funciona como un incentivo de permanencia superior a un incremento salarial directo (el cual genera carga impositiva adicional).
3. ¿Cuándo conviene mantenerse en un Esquema Individual?
A pesar de la eficiencia en costos del seguro colectivo, la póliza individual sigue siendo la opción recomendada cuando:
- Tu equipo es menor a 5 personas: La mayoría de las aseguradoras de alta especialidad (AXA, GNP, MetLife) requieren un grupo mínimo para abrir la colectividad PyME.
- Buscas independencia laboral: Si eres socio o profesional independiente y prefieres que la continuidad de tu seguro y tu antigüedad acumulada no dependan de la razón social o permanencia de una empresa.
- Deseas personalización total: En una colectividad, los deducibles, coaseguros y niveles hospitalarios suelen estandarizarse para todo el grupo o por jerarquía, mientras que en una póliza individual puedes definir cada variable a la medida exacta de tus necesidades familiares.
Estrategia Mixta: Lo Mejor de Ambos Mundos
Una arquitectura común implementada por Nubenca para fundadores y directivos consiste en mantener una Póliza Colectiva base provista por la empresa, complementada con un Seguro de Exceso o Reconocimiento de Antigüedad Individual. Esto garantiza costos optimizados hoy y protección patrimonial vitalicia sin importar cambios corporativos futuros.
Audita la Cobertura Médica de tu Empresa o Equipo
En Nubenca Concierge, analizamos la nómina o estructura de socios de tu empresa para cotizar opciones colectivas e individuales, presentando una comparativa cuantitativa en menos de 24 horas.
- gastos médicos
- pymes
- colectivo
- fiscal
¿Quieres saber qué tan expuesto está tu patrimonio?