Blog
¿Puedo hacer deducible mi Seguro de Vida si estoy en RESICO o Persona Física?
Existe una confusión generalizada sobre la deducibilidad de las pólizas de vida en México. Mientras que algunos asesores afirman categóricamente que “ningún seguro de vida paga impuestos”, la realidad jurídica y fiscal ante el Servicio de Administración Tributaria (SAT) es considerablemente más matizada.
¿Los seguros de vida son deducciones personales?
Sí, pero solo en ciertos casos. Un seguro de vida es deducible cuando está estructurado como un instrumento de ahorro para el retiro (Plan Personal de Retiro o Cuenta Especial para el Ahorro) contratado por una Persona Física en régimen general. Un seguro de vida puro —enfocado únicamente en proteger a tus beneficiarios ante un fallecimiento, sin componente de retiro— no es una deducción personal ante el SAT, aunque sí tiene otro beneficio fiscal relevante: la suma asegurada que reciben tus beneficiarios está exenta de ISR.
En resumen: depende directamente de tu Régimen Fiscal y de la estructura legal de la póliza contratada. A continuación, analizamos las reglas del juego para Personas Físicas con Actividad Empresarial, Servicios Profesionales, contribuyentes en el Régimen Simplificado de Confianza (RESICO) y Personas Morales.
Seguro de vida deducible para personas físicas (régimen general vs RESICO)
No todas las Personas Físicas tributan bajo las mismas reglas ni con los mismos privilegios de deducción.
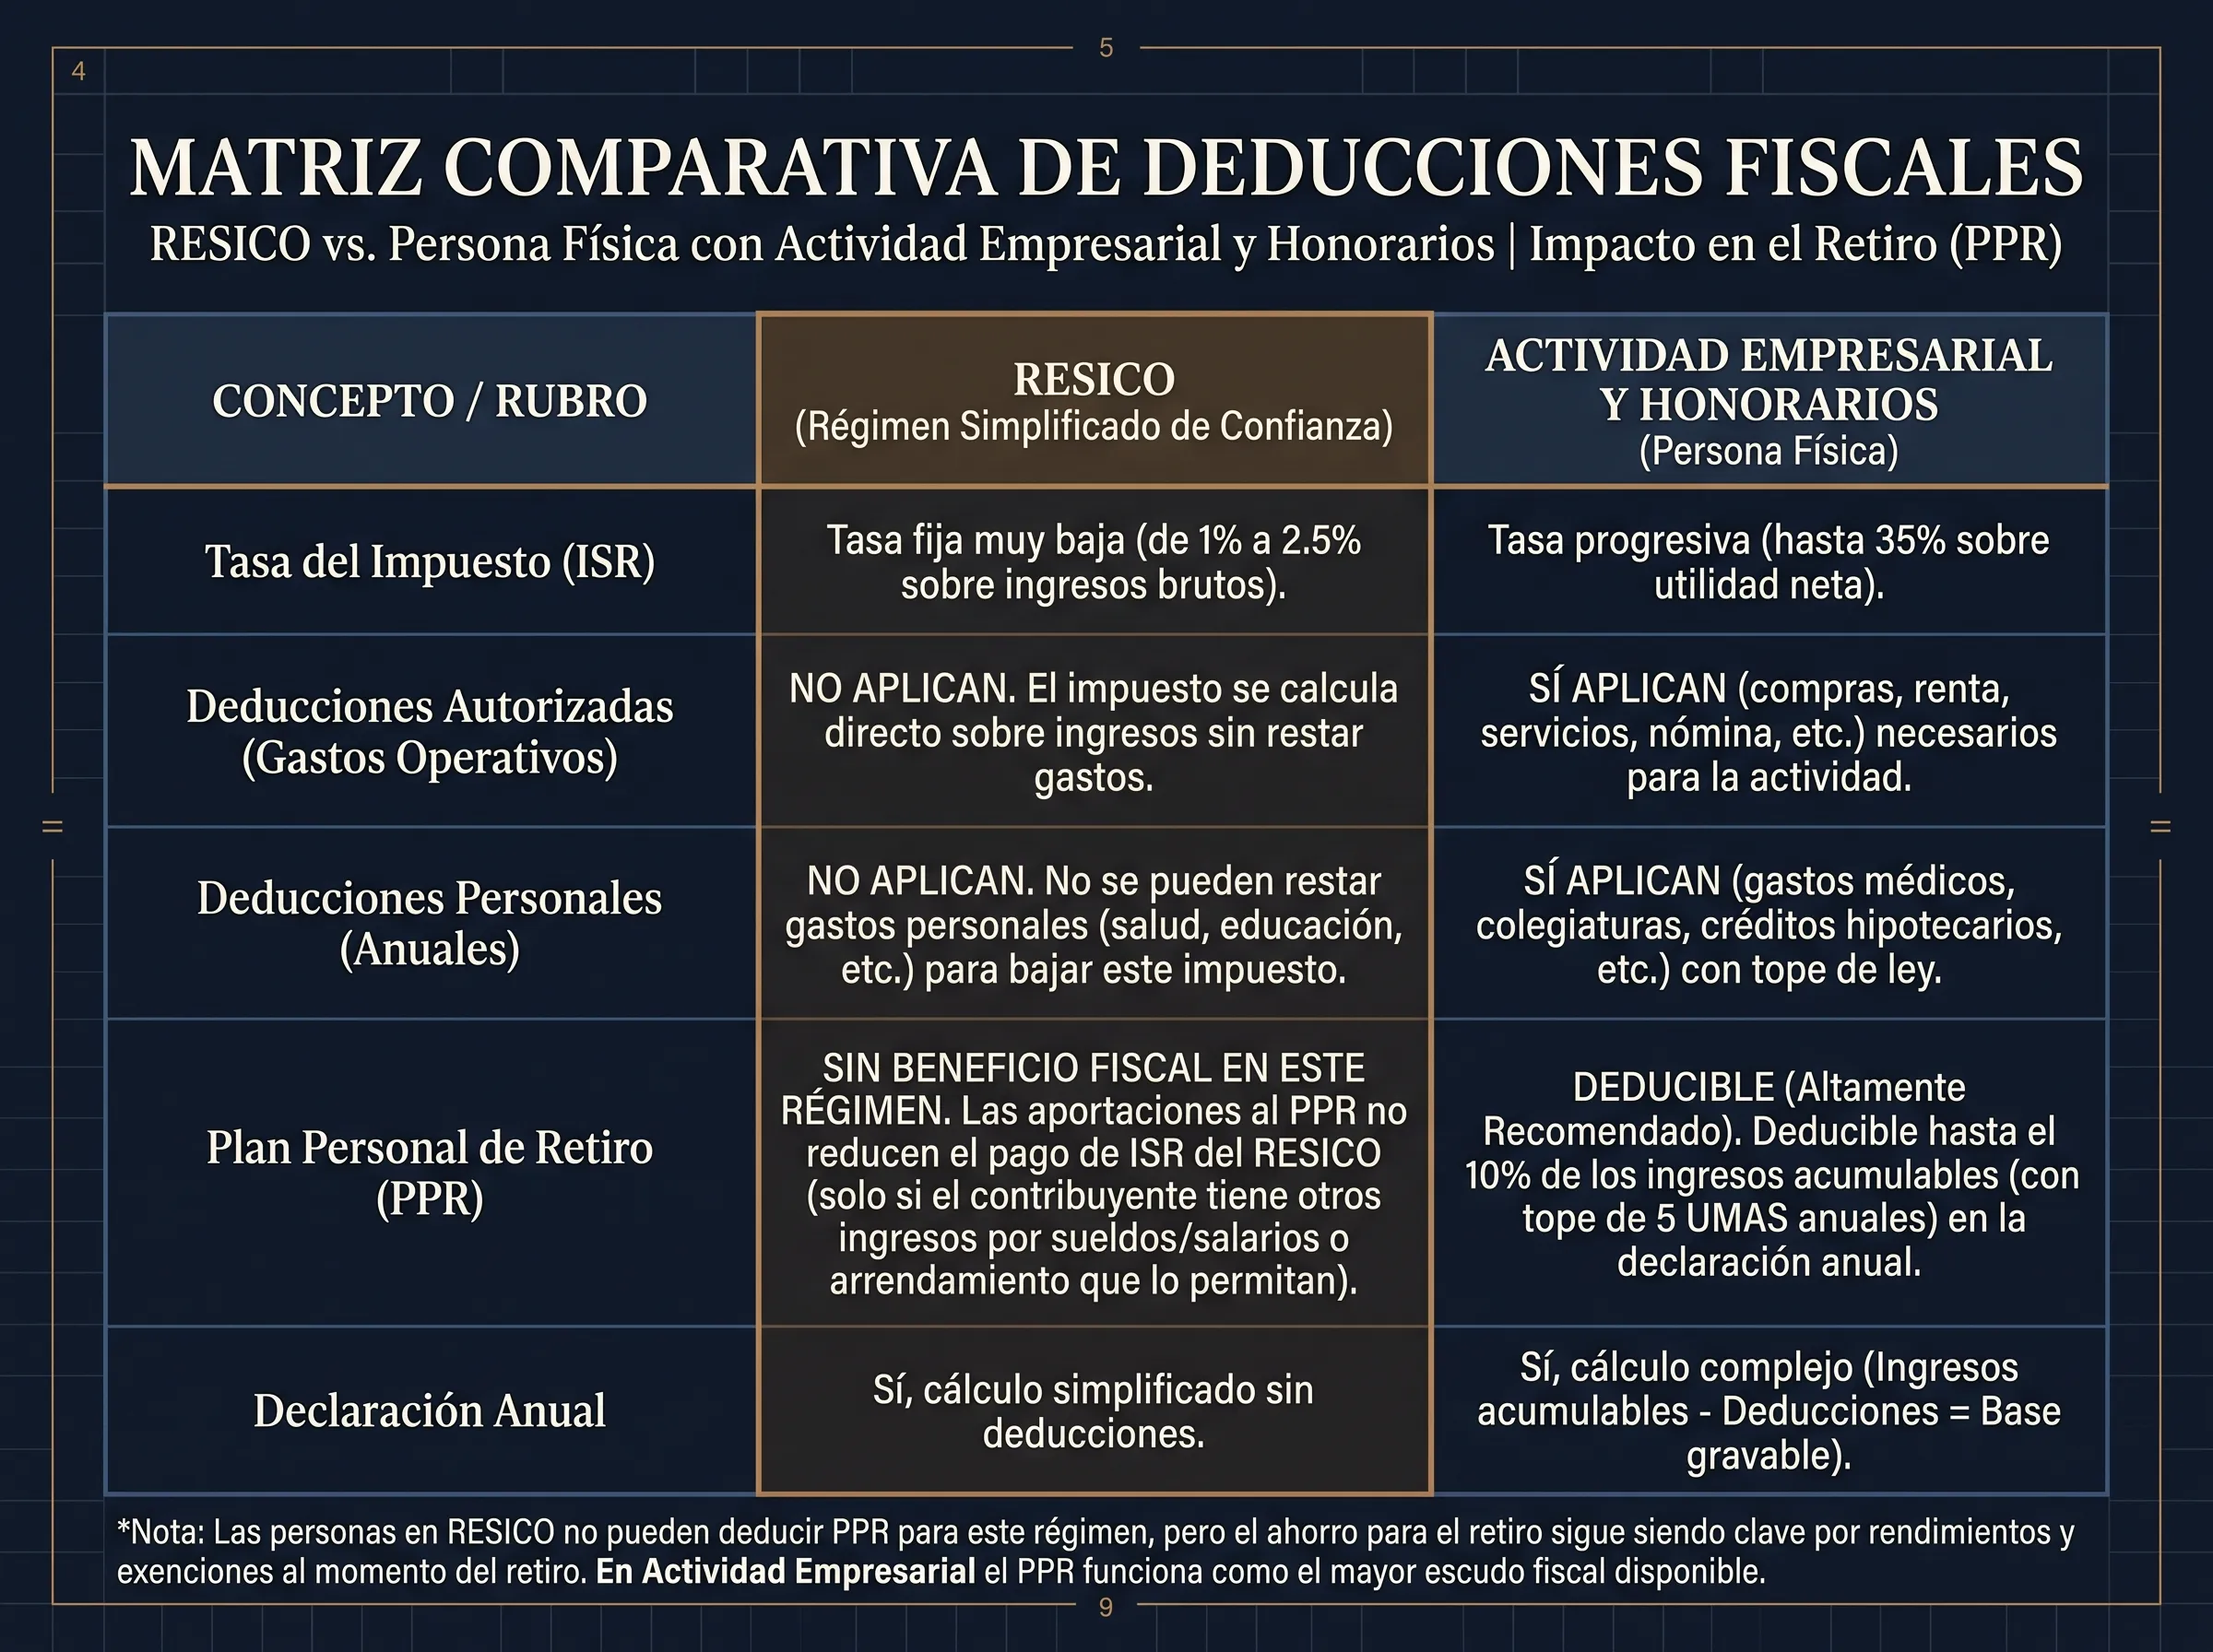
A. Persona Física con Actividad Empresarial o Servicios Profesionales (Honorarios)
Si tributas bajo este régimen, sí puedes hacer deducible la aportación a un instrumento de vida, siempre y cuando esté estructurado bajo esquemas específicos de la Ley del Impuesto Sobre la Renta (LISR):
- Plan Personal de Retiro / PPR (Art. 151, Fracc. V de la LISR): Permite deducir hasta el 10% de tus ingresos acumulables al año (con un tope de 5 UMAS anuales). Si tu póliza de vida incluye un componente de ahorro/jubilación enfocado al retiro a los 65 años, este beneficio aplica directamente en tu declaración anual.
- Cuentas Especiales para el Ahorro (Art. 185 de la LISR): Permite deducir hasta $152,000 MXN adicionales al año, independientemente del tope del Artículo 151.
B. Contribuyentes en RESICO (Régimen Simplificado de Confianza)
El marco legal del RESICO establece tasas de ISR preferenciales muy reducidas (del 1% al 2.5% sobre ingresos cobrados). A cambio de este beneficio de tasa baja:
- No se permiten deducciones personales: Los contribuyentes en RESICO no pueden restar primas de seguros de vida tradicionales ni de gastos médicos en su declaración anual de ISR.
- Excepción Estratégica: Si cuentas con ingresos mixtos (por ejemplo, RESICO por tu negocio o clínica, más ingresos por Sueldos/Asimilados o Arrendamiento), es posible aplicar la deducción personal sobre la base gravable no proveniente de RESICO.
Seguro de Vida Puro vs. Seguro de Vida con Ahorro/Retiro
Es fundamental diferenciar el propósito primario del contrato:
Seguro de Vida Puro (Protección por Fallecimiento/Invalidez)
Las primas de un seguro de vida individual contratado a título personal (sin componente de retiro normado por el Art. 151 o 185) no son deducibles de ISR para una Persona Física en su declaración anual. Sin embargo, tienen una ventaja patrimonial crítica: la suma asegurada pagada a tus beneficiarios en caso de fallecimiento está exenta de ISR (Art. 93 de la LISR).
Seguro de Vida Estructurado para el Retiro (PPR / Art. 185)
Cuando la póliza se diseña como un instrumento de ahorro e inversión a largo plazo registrado ante la SHCP, las aportaciones son deducibles al 100% durante tu etapa productiva, generando una devolución directa de saldo a favor cada año.
Seguros de vida deducibles para personas morales
Si operas a través de una Persona Moral (S.A. de C.V., S.A.P.I., S.C.), la empresa puede contratar la póliza bajo la figura de Seguro Hombre Clave (Art. 27, Fracc. XII de la LISR). En este esquema, las primas pagadas por la empresa para proteger tu vida o la de tus socios son 100% deducibles de ISR como gasto operativo para la compañía, logrando un doble propósito: blindaje corporativo y optimización de flujos empresariales. Si quieres entender a detalle cómo funciona, cuánto cuesta y quién debe contratarlo, revisa nuestra guía de Seguro de Hombre Clave en México.
Requisitos del SAT para deducir un seguro de vida
| Requisito | PPR (Art. 151) | Cuentas Especiales (Art. 185) |
|---|---|---|
| Forma de pago | Bancarizada: transferencia, cheque nominativo o tarjeta a nombre del titular. Sin efectivo. | Igual — pago bancarizado y rastreable. |
| Permanencia mínima | Retiro a partir de los 65 años, o cumplir el plazo que marque el contrato. | Orientado al ahorro de largo plazo; el retiro anticipado puede perder el beneficio fiscal. |
| Tope de deducción | 10% de ingresos acumulables, máximo 5 UMAs anuales. | Hasta $152,000 MXN adicionales al año. |
| CFDI | Debe corresponder al Uso de CFDI para aportaciones de retiro/ahorro que indique tu aseguradora. | Igual. |
| Régimen fiscal del contribuyente | Persona Física con Actividad Empresarial o Servicios Profesionales (régimen general). No aplica en RESICO salvo ingresos mixtos. | Igual. |
Diseña una Estrategia Patrimonial sin Fricciones Fiscales
En Nubenca Concierge, no comercializamos pólizas estandarizadas. Evaluamos tu constancia de situación fiscal y tus metas financieras para recomendarte la estructura exacta que maximice tu protección y tus incentivos fiscales.
Preguntas frecuentes
¿Se puede deducir el seguro de vida en México?
Sí, pero solo si está estructurado como Plan Personal de Retiro (PPR) bajo el Art. 151 de la LISR o como Cuenta Especial para el Ahorro del Art. 185. Un seguro de vida puro, sin componente de retiro, no es deducible para una Persona Física en su declaración anual.
¿El seguro de vida es deducible de impuestos para cualquier régimen?
No. Aplica para Personas Físicas con Actividad Empresarial o Servicios Profesionales (régimen general). Los contribuyentes en RESICO no pueden aplicar esta deducción, salvo que tengan ingresos mixtos fuera del RESICO.
¿El seguro de vida deducible aplica en RESICO?
En general no: RESICO no permite deducciones personales. La excepción es cuando el contribuyente también percibe ingresos por sueldos, asimilados o arrendamiento fuera del RESICO, sobre los cuales sí podría aplicar la deducción.
¿Y para personas morales (empresas)?
Sí. Si la empresa contrata la póliza como Seguro de Hombre Clave (Art. 27, Fracc. XII de la LISR) para proteger a un socio o directivo, las primas son 100% deducibles de ISR como gasto operativo de la compañía, sin el tope de UMAs que aplica a personas físicas.
¿Qué pasa con el seguro de hombre clave?
Es la vía más eficiente para empresas: a diferencia del seguro de vida personal, el Hombre Clave se deduce al 100% porque lo paga y lo beneficia la empresa, no la persona física directamente. Revisa nuestra guía completa de Seguro de Hombre Clave para los requisitos y el costo estimado.
- sat
- deducciones
- seguros de vida
- resico
¿Quieres saber qué tan expuesto está tu patrimonio?