Blog
Seguro de Hombre Clave en México: Cómo proteger a tu empresa ante la pérdida de un socio o directivo
En el ecosistema empresarial, el valor de una organización rara vez reside únicamente en sus activos físicos o en sus cuentas bancarias. Con frecuencia, el activo más valioso es el talento, las relaciones comerciales o el conocimiento técnico de una persona clave: un socio fundador, el director general, un médico especialista estrella o el desarrollador principal de la firma.
La pérdida inesperada de esta figura (por fallecimiento o invalidez total y permanente) representa un riesgo operativo y financiero crítico. El seguro de hombre clave en México (también llamado Técnico Especialmente Valioso) es la herramienta corporativa diseñada para blindar a la empresa ante este escenario, funcionando simultáneamente como un eficiente escudo fiscal.
¿Qué es y cómo funciona el Seguro de Hombre Clave?
A diferencia de un seguro de vida personal tradicional donde los beneficiarios son la familia o cónyuge, en el Seguro de Hombre Clave la propia empresa actúa como contratante, pagadora de las primas y beneficiaria preferente e irrevocable.
Ante la eventualidad de fallecimiento o invalidez definitiva del directivo o socio asegurado, la empresa recibe una suma asegurada en efectivo que le permite:
- Absorber el impacto económico: Compensar la disminución temporal de ingresos o ventas.
- Financiar la sucesión y reclutamiento: Contratar y capacitar a un reemplazo de alto nivel sin asfixiar el flujo de caja.
- Liquidez para la compra de acciones: En sociedades entre socios, la liquidez permite comprar la participación del socio fallecido a sus herederos, evitando la intromisión de terceros no deseados en la toma de decisiones.
- Respaldo a créditos bancarios: Garantizar compromisos de deuda corporativa que dependían de la firma del ejecutivo.
Requisitos Legales de la LISR para la Empresa
Para que la póliza mantenga validez legal y beneficios fiscales en México bajo la Ley del Impuesto sobre la Renta (LISR, Art. 27, Fracción XII), debe cumplir estrictamente con las siguientes reglas:
- Relación Laboral o Mercantil Demostrable: El asegurado debe tener una relación técnica o directiva fundamental para la generación de ingresos de la empresa.
- Plazos del Contrato: Los planes deben estructurarse a plazos fijos (habitualmente de 10 a 20 años).
- Sin Préstamos sobre la Póliza: La empresa no puede realizar préstamos garantizados sobre la póliza durante la vigencia del contrato deducible.
¿Cuánto cuesta un seguro de hombre clave?
El costo depende de cuatro variables principales: la suma asegurada que la empresa necesita para cubrir el impacto de perder a esa persona, la edad y estado de salud del asegurado, el giro y tamaño de la empresa, y el plazo del contrato (típicamente 10 a 20 años).
Como referencia orientativa, para un directivo de 35 a 45 años en buen estado de salud, la prima anual suele representar un rango aproximado de 0.5% a 1.5% de la suma asegurada. La forma más precisa de conocer el costo real es cotizar con los datos específicos del perfil a asegurar y de la empresa.
¿Es deducible el seguro de hombre clave?
El principal atractivo financiero de esta estrategia es su tratamiento tributario para personas morales en régimen general:
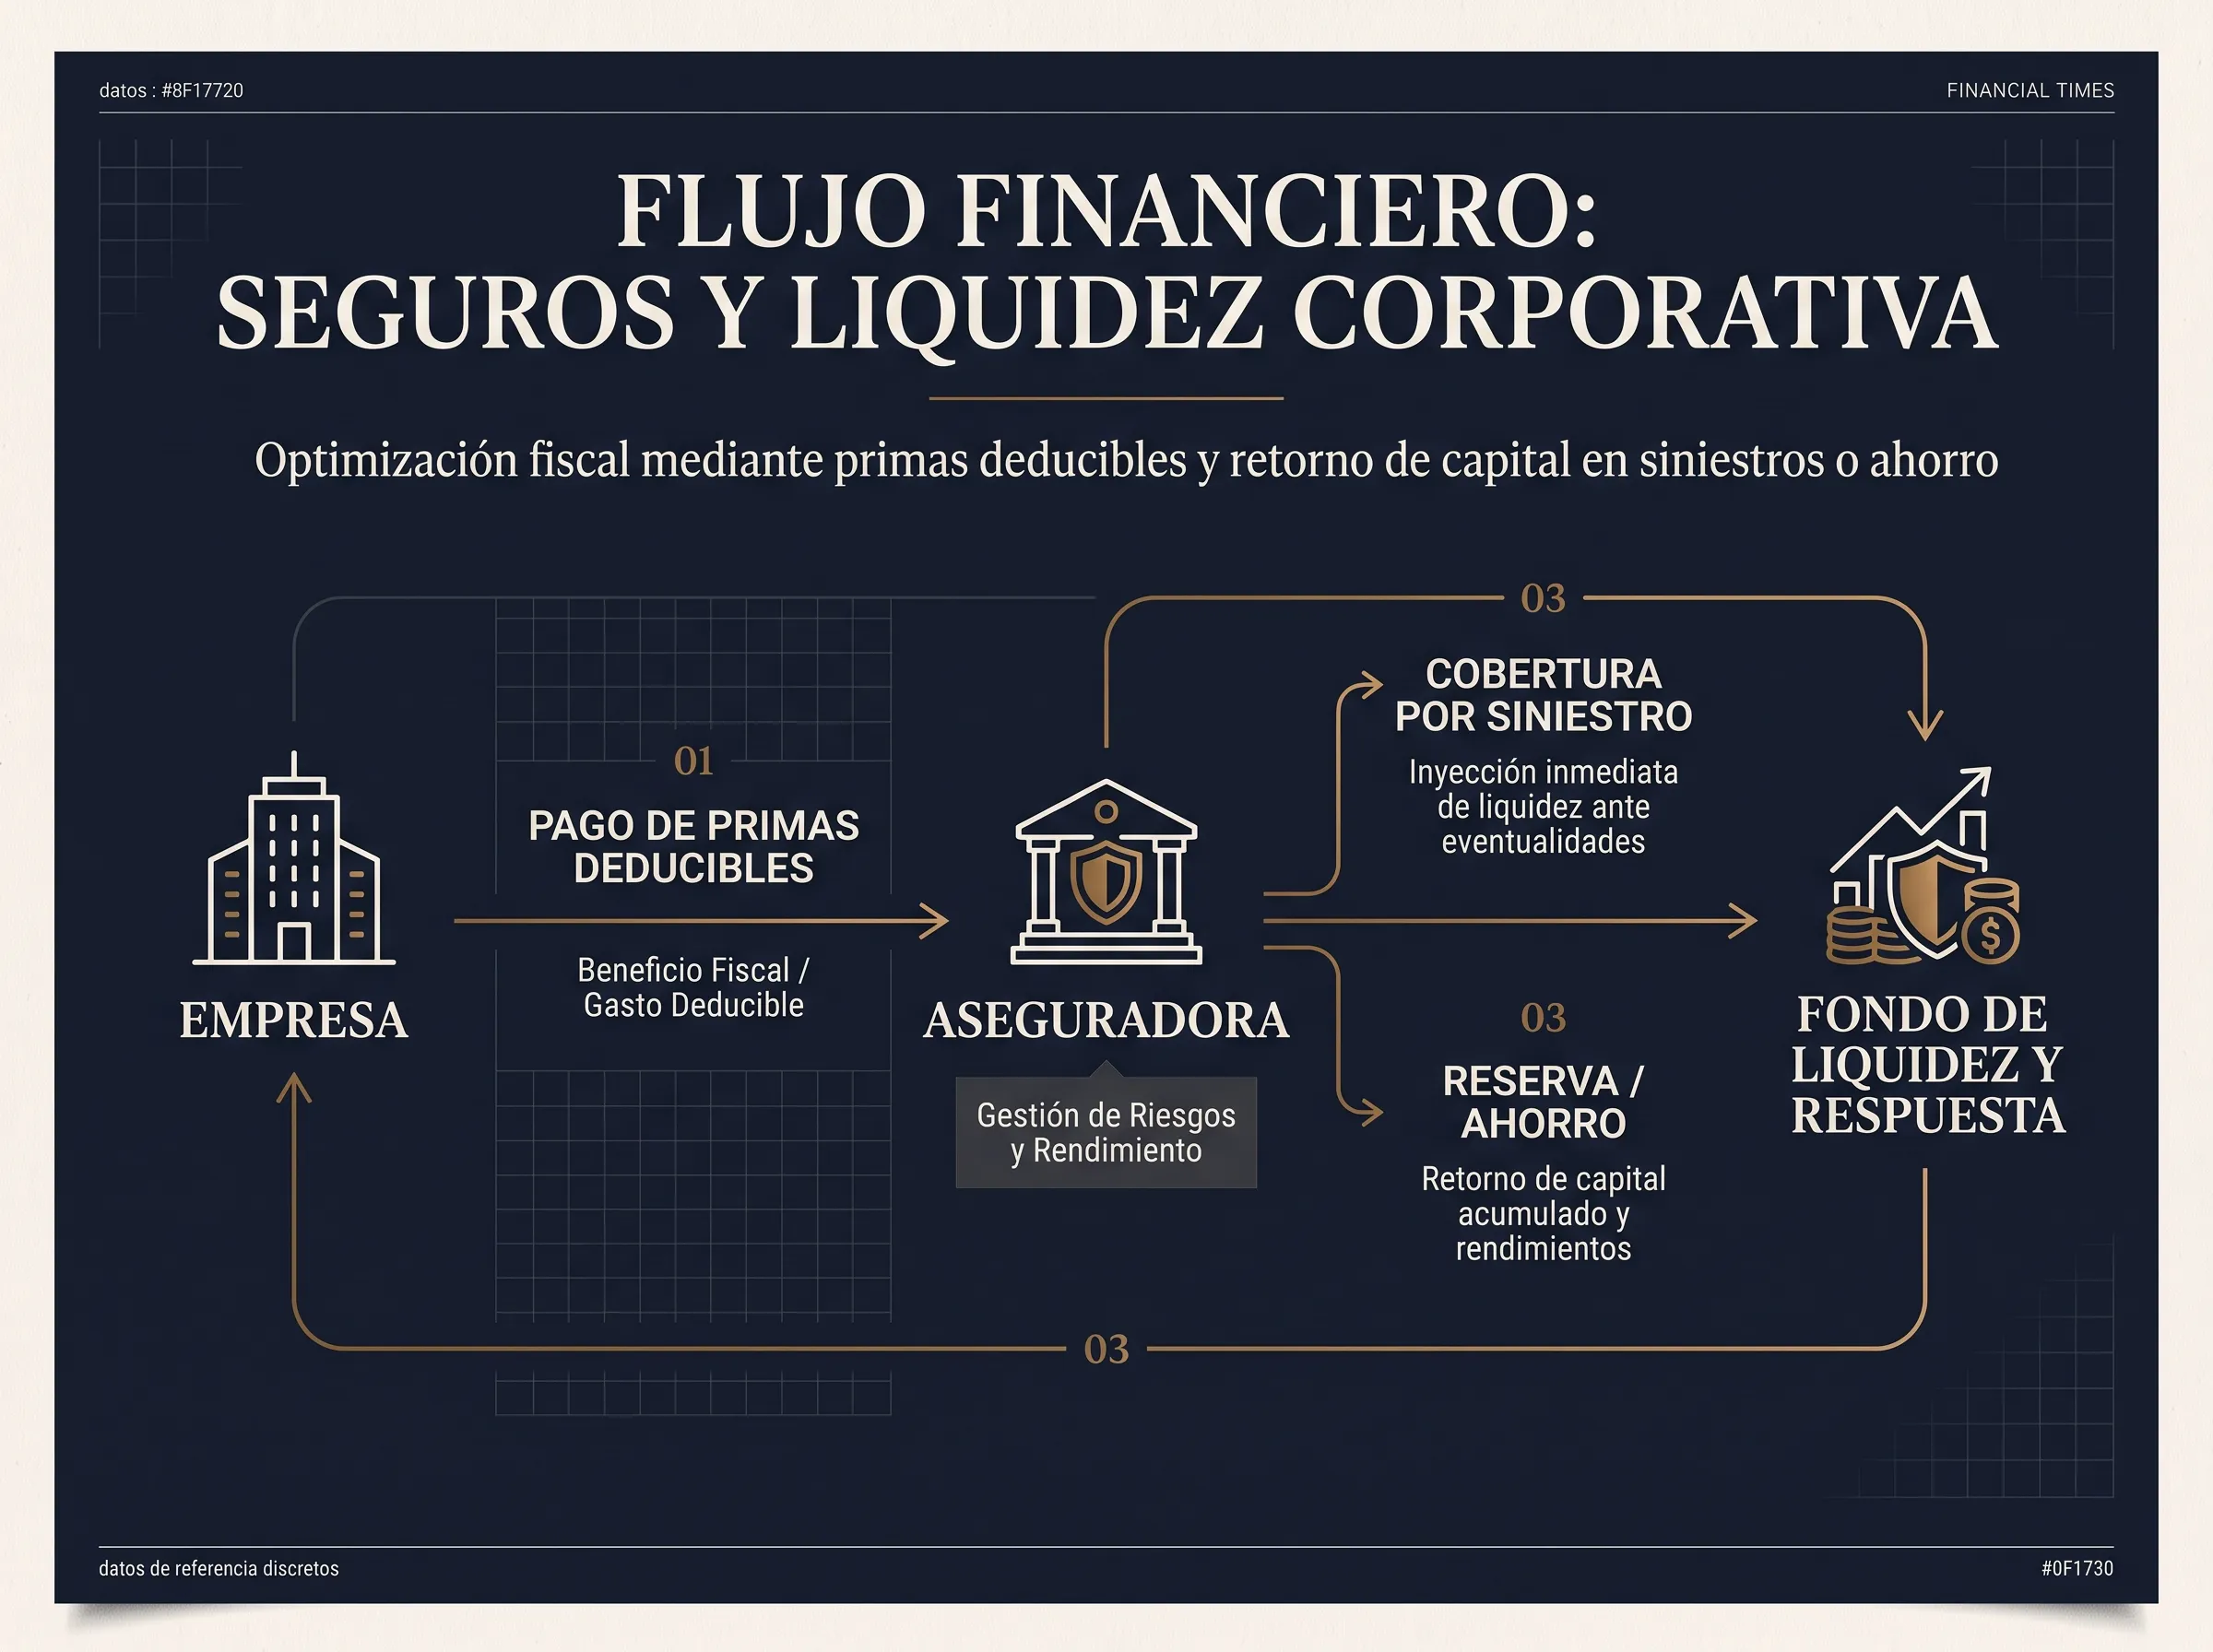
Las primas pagadas por la empresa para el Seguro de Hombre Clave son 100% deducibles de ISR como un gasto estrictamente indispensable.
Si en cambio lo que buscas es proteger tu patrimonio personal (no el de la empresa), la lógica fiscal cambia: revisa nuestra guía sobre cuándo un seguro de vida es deducible como Persona Física, incluyendo qué aplica si tributas en RESICO.
Retorno por Dinero al Vencimiento (Estrategia de Fondos Corporativos)
Si al finalizar el plazo del contrato (por ejemplo, 10 años) no ocurrió ningún evento de invalidez o fallecimiento, la póliza puede consolidarse con un valor de rescate acumulado:
- La empresa recupera el capital acumulado durante la década.
- Dicho importe ingresa a la contabilidad de la empresa como un ingreso acumulable, habiendo permitido durante 10 años diferir o reducir el pago de impuestos anuales, funcionando como una reserva corporativa estratégica para la jubilación del socio o bonos de retención de talento.
¿Quién debe contratarlo?
- Socios de PyMEs y Startups: Empresas de 2 a 10 socios donde la ausencia de uno obligaría a negociar con herederos o cerrar operaciones.
- Clínicas y Grupos Médicos: Centros de salud que dependen de la facturación y prestigio de médicos especialistas clave.
- Empresas Familiares: Para garantizar la transición ordenada hacia la siguiente generación sin comprometer el capital de trabajo.
Diseña la Estrategia de Blindaje Corporativo para tus Socios
En Nubenca Concierge, evaluamos la estructura accionaria y fiscal de tu empresa para diseñar una póliza de Hombre Clave ajustada a los estatutos de tu sociedad y a tu proyección de flujos.
- seguros de vida
- hombre clave
- pymes
- fiscal
¿Quieres saber qué tan expuesto está tu patrimonio?